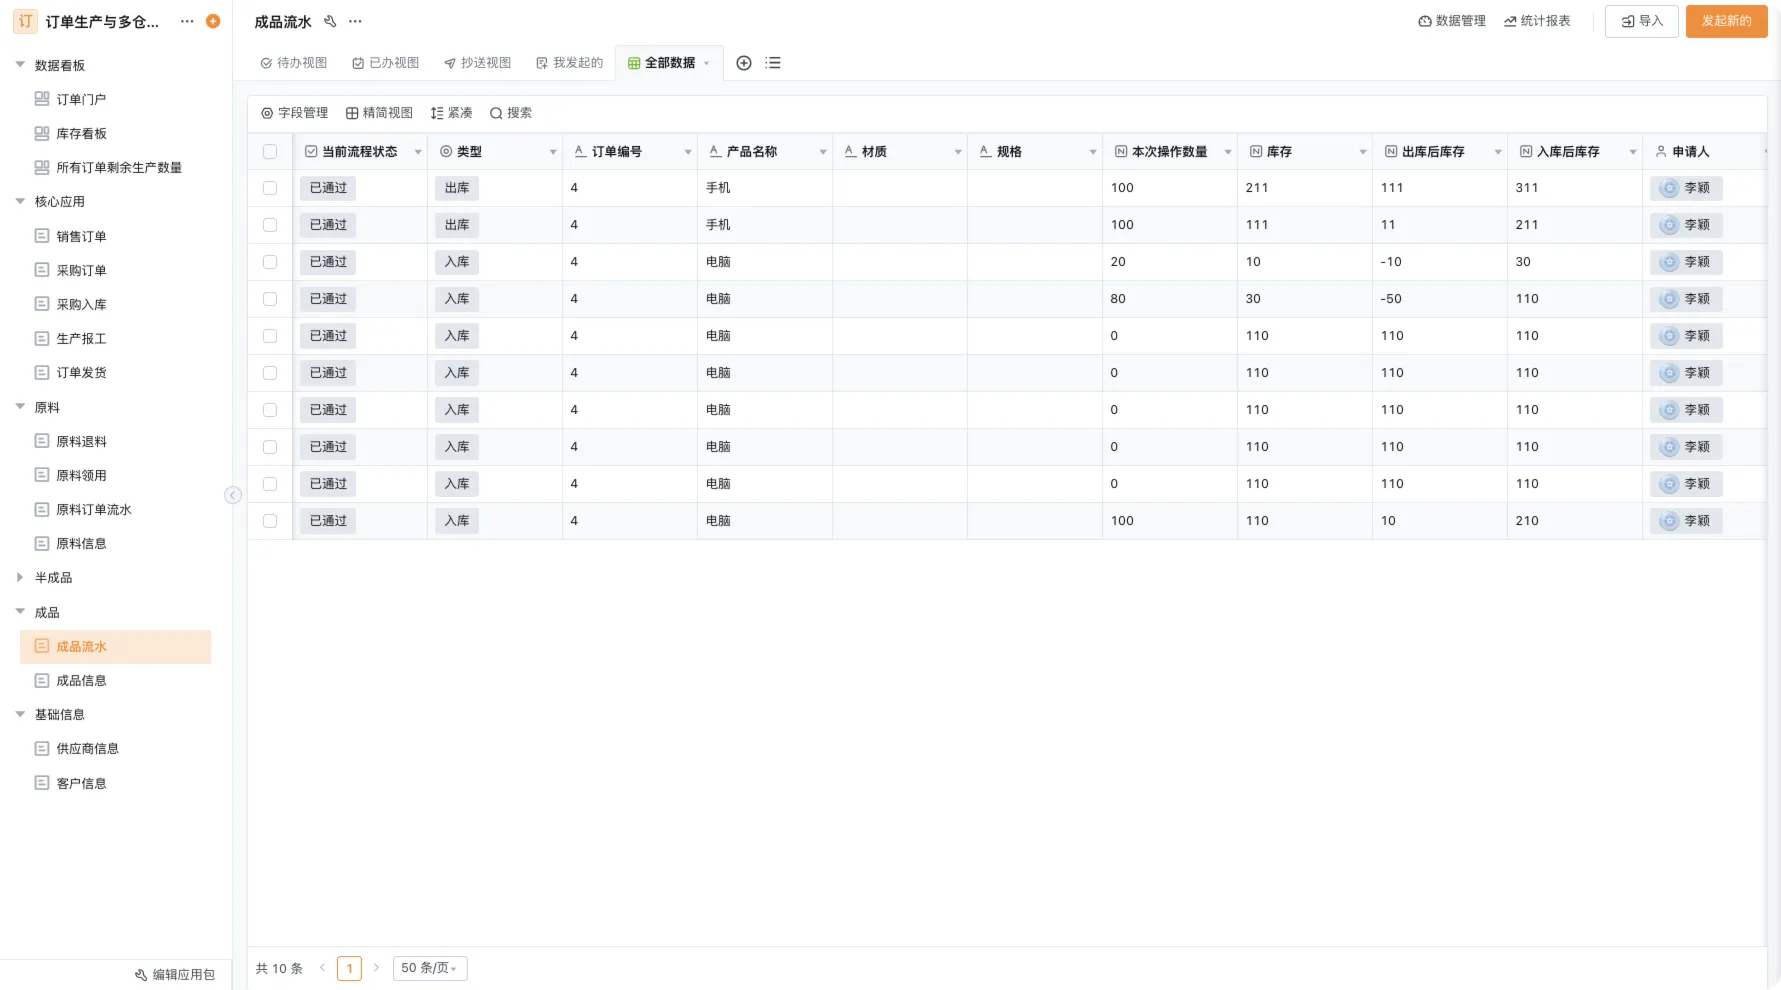
一、进销存明细账的基本概念与核心作用
1. 进销存明细账指什么?
进销存明细账(Inventory In-Out Detail Ledger),是企业围绕“进货、销售、库存”三大环节,对每一次业务发生记录的 明细级账簿。相较于总账或汇总报表,明细账关注的是“单笔业务”,典型特征包括:
- 按商品(或物料)维度分别建账;
- 每一笔业务记录数量、金额、单价以及业务类型(进/销/退货/盘点);
- 同步记录单据号、供应商/客户、仓库、经手人等信息;
- 自动滚动计算结存数量与结存金额。
从会计属性上看,它属于 辅助明细账,是库存商品、应收账款、应付账款等科目的“数据来源之一”;从业务管理上看,它是仓储、采购、销售等部门的 共同数据底座。
2. 进销存明细账的三大核心维度:进、销、存
进销存明细账本身就包含三个维度:
- 进(采购/入库)
- 采购入库:外部供应商供货;
- 采购退货出库:对供应商退货;
- 其他入库:赠品、调拨、项目结余入库等。
- 销(销售/出库)
- 销售出库:面向客户销售;
- 销售退货入库:客户退货;
- 领用出库:内部生产领料、办公领用等。
- 存(库存结存)
- 每次“进”或“销”之后,自动更新结存数量与结存金额;
- 期初结存 + 本期入库 - 本期出库 = 期末结存;
- 期末库存既是运营指标,也是财务资产的一部分。
通过这三维度的持续记录与计算,进销存明细账可以准确回答:
- 当前某个SKU在某仓库还有多少可用库存?
- 某个月供应商A供货总额及退货金额是多少?
- 某个客户在半年内的采购频次和金额如何变化?
- 某类产品的平均采购单价与毛利率走势如何?
3. 进销存明细账与总账的区别
| 对比维度 | 进销存明细账 | 财务总账/科目余额表 |
|---|---|---|
| 关注对象 | 具体商品、具体往来对象的明细业务 | 科目级别的金额汇总 |
| 粒度 | 单笔业务、单张单据、单个SKU | 会计科目、期间合计 |
| 展示内容 | 数量、单价、金额、仓库、经手人、单据号等 | 金额、借贷方向、期初/本期发生/期末余额 |
| 使用部门 | 采购、销售、仓库、运营、财务 | 财务、管理层 |
| 管理关注点 | 库存准确、毛利结构、订单执行 | 资产负债结构、利润构成、现金流 |
两者关系可以概括为: 进销存明细账是业务层的原始细账,总账是财务层的汇总账。在理想的管理状态下,明细账与总账的数据应当能够勾稽核对,例如:
- 库存商品科目余额 ≈ 全部存货明细账期末金额合计;
- 应收账款科目余额 ≈ 客户应收明细账合计;
- 应付账款科目余额 ≈ 供应商应付明细账合计。
4. 进销存明细账在企业中的五大作用
- 库存控制
- 实时掌握各仓库的库存数量与金额,预防缺货与积压;
- 通过历史进销数据,制定安全库存与补货策略。
- 成本与毛利分析
- 记录每笔采购单价与销售单价,计算毛利额与毛利率;
- 按商品、品牌、类别、客户等维度分析盈利结构。
- 往来结算与对账
- 对供应商:核对应付货款、退货及折扣;
- 对客户:核对应收款、退货及优惠,减少对账争议。
- 合规与审计支持
- 提供完整的业务流水记录,满足内部审计及外部审计需求;
- 当出现货损、差异或异常时,可追溯责任环节与时间节点。
- 决策支持
- 分析畅销品与滞销品,优化商品结构;
- 观察价格波动,以调整采购周期与价格策略;
- 为预算编制、现金流规划提供数据依据。
✅ 二、进销存明细账的账页结构与必备字段
1. 典型的进销存明细账格式
以单一商品(SKU)在单一仓库为例,一个较完整的进销存明细账结构如下表:
| 字段类别 | 字段示例 | 说明 |
|---|---|---|
| 基本信息 | 商品编码、商品名称、规格型号、单位 | 一般为固定信息,可显示在账页页眉 |
| 日期与单据 | 日期、单据编号、业务类型 | 每笔记录必须有日期与单据,业务类型标明进/销/退/盘盈盘亏等 |
| 往来信息 | 供应商/客户名称、经手人、业务员 | 用于明细追踪与责任划分 |
| 仓库信息 | 仓库名称、库位(可选) | 多仓、多库位管理时非常重要 |
| 入库信息 | 入库数量、入库单价、入库金额 | 对应采购入库、销售退货入库、盘盈入库等 |
| 出库信息 | 出库数量、出库单价、出库金额 | 对应销售出库、采购退货出库、领用出库等 |
| 结存信息 | 结存数量、结存单价、结存金额 | 每笔业务后自动滚动计算 |
| 其他扩展 | 批次号、生产日期、保质期、备注 | 适用于食品、药品、化工等对批次管理要求高的行业 |
在实际系统中,这些字段通常以电子表格或数据库表存在,并支持筛选、排序与多维度统计分析。
2. 必须字段与推荐字段
(1)必须字段(建议企业无论规模大小都应具备)
- 日期
- 单据编号
- 业务类型(进货、销售、退货、盘点等)
- 商品编码、商品名称
- 仓库
- 数量(入库数量、出库数量)
- 单价(按企业规则:移动加权、批次、标准成本等)
- 金额(入库金额、出库金额、结存金额)
- 结存数量
这些是保证账目完整性和可结算性的基础。
(2)强烈推荐字段(提高追溯与分析能力)
- 供应商/客户名称、往来单位编码
- 经手人、业务员
- 批次号、生产日期(尤其是食品、药品、化妆品、化工等)
- 税率、含税/未税金额
- 备注(用于记录异常情况、特殊约定)
3. 明细账与“商品档案”的关系
进销存明细账只是“业务发生记录”,而商品本身的属性信息(如品牌、分类、条码、重量、体积等)一般存放在 商品档案 中。
- 商品档案字段示例:
- 商品编码、条形码(Barcode)
- 商品名称、规格型号
- 品牌、类别、产地
- 计量单位、换算关系(箱/件/袋)
- 标准售价、最低售价
- 安全库存、最大库存
- 明细账字段中只需要引用:商品编码(或ID) + 商品名称。
通过编码关联,系统可以把明细账数据与商品档案字段关联起来,实现:
- 按品牌统计进销存;
- 按类别分析销售额与毛利;
- 按尺码/颜色维度查看库存结构(服装等行业)。
4. 单仓、多仓与跨仓明细账差异
- 单仓模式
- 所有商品只有一个仓库;
- 账页中仓库字段可以忽略或默认;
- 明细逻辑简单,但扩展性有限。
- 多仓模式
- 每个仓库独立核算库存;
- 进销存明细账需包含“仓库”字段;
- 同一SKU在不同仓库有独立的“期初、入、出、结存”。
- 跨仓调拨
- A仓出库、B仓入库;
- 可以在系统中体现为两条记录:
- A仓:调拨出库(出库数量、结存减少)
- B仓:调拨入库(入库数量、结存增加)
- 对企业整体而言,总库存不变,但仓间分布发生变化。
在信息系统中,一般会采用 进销存明细账 + 调拨单据 的方式,既保证业务流清晰,又保证账面库存准确。
⚙️ 三、进销存明细账的核算逻辑:数量、单价与金额
1. 数量与金额的基本计算公式
在任何一条进销存明细账记录中,都可以归结为三大计算逻辑:
- 入库金额 = 入库数量 × 入库单价
- 出库金额 = 出库数量 × 出库单价
- 结存数量 = 期初数量 + 入库数量合计 - 出库数量合计
- 结存金额 = 期初金额 + 入库金额合计 - 出库金额合计
关键在于: 出库单价如何确定,即采用何种库存计价方法。
2. 常见的库存计价方法对明细账的影响
不同库存计价方法,决定了出库单价与结存单价的计算逻辑,进而影响毛利、成本与利润表。
- 移动加权平均法(Weighted Moving Average)
- 每入库一次,重新计算加权平均单价;
- 出库按最新加权平均单价计价;
- 优点:平滑成本波动,操作简单;
- 在明细账中,需要在每次入库后更新结存单价。
- 先进先出法(FIFO)
- 默认先出最早入库的批次;
- 需要按批次管理库存数量与单价;
- 明细账需要记录“批次号 + 批次剩余数量/金额”,出库时按批次分解。
- 个别计价法
- 每一批货物有明确指定单价(如高价值设备、定制化设备);
- 出库时按对应批次或序列号计价;
- 明细账需要记录序列号或唯一标识。
- 标准成本法
- 设置一个标准成本单价,入库与出库按标准成本计价;
- 实际采购价格与标准成本之间的差额计入“成本差异”科目;
- 明细账中单价固定,但需要配合成本差异核算。
在大部分中小企业中, 移动加权平均法 在进销存明细账中应用广泛,因为它在系统中实现较为简单,业务人员也容易理解。
3. 进货、销售、退货在明细账中的记录示例
以移动加权平均法为例,假设某商品A的单位为“件”。
(1)期初库存
- 期初数量:100件
- 期初金额:1,000元
- 期初单价:10元/件
(2)本期业务与明细账示例
| 日期 | 单据号 | 业务类型 | 入库数量 | 入库单价 | 入库金额 | 出库数量 | 出库单价 | 出库金额 | 结存数量 | 结存单价 | 结存金额 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 期初 | — | 期初结存 | 100 | 10.00 | 1,000.00 | ||||||
| 05-01 | CG20240501 | 采购入库 | 50 | 12.00 | 600.00 | 150 | 10.67 | 1,600.00 | |||
| 05-03 | XS20240503 | 销售出库 | 80 | 10.67 | 853.60 | 70 | 10.67 | 746.40 | |||
| 05-05 | CG20240505 | 采购入库 | 30 | 11.00 | 330.00 | 100 | 10.76 | 1,076.40 | |||
| 05-07 | TH20240507 | 销售退货入库 | 5 | 10.67* | 53.35* | 105 | 10.76** | 1,129.75 | |||
| * 销售退货的入库单价一般按原销售出库的成本单价记录。 | |||||||||||
| ** 退货后重新按移动加权计算平均单价。 |
从这个明细账可以看出:
- 每次入库后,结存单价会发生变动;
- 出库单价按最近一次计算的平均单价来计价;
- 结存数量与结存金额为连续滚动计算结果。
4. 库存盘点与盘盈盘亏在明细账中的体现
期末或定期盘点时,实际库存往往与账面库存存在差异,需要通过盘点单调整。 假设账面库存为:
- 结存数量:100件
- 结存单价:10元/件
- 结存金额:1,000元
盘点结果发现实际只有95件,则盘亏5件。 在明细账中记录方式通常为:
| 日期 | 单据号 | 业务类型 | 入库数量 | 入库单价 | 入库金额 | 出库数量 | 出库单价 | 出库金额 | 结存数量 | 结存单价 | 结存金额 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 06-30 | PD20240630 | 盘亏出库 | 5 | 10.00 | 50.00 | 95 | 10.00 | 950.00 |
盘盈则反向处理:入库数量为盘盈数量。 会计上,盘亏金额一般计入“待处理财产损溢”或相关科目,经审批后转入其他损益;盘盈则视情况计入相关科目。 业务上,明细账中的盘点记录是 异常管理与责任追溯 的关键依据。
📊 四、进销存明细账与供应链业务流程的对应关系
1. 从业务流程看明细账:一笔订单如何形成多条明细记录?
以一个常见的销售流程为例:
- 客户下单 → 销售订单
- 仓库备货 → 销售出库单
- 财务开票 → 增值税发票
- 客户付款 → 收款单
在进销存明细账中,一般只关注“与实物库存有关”的步骤,即:
- 销售出库单:生成一条或多条库存出库明细;
- 销售退货单:生成入库明细;
- 其他如收款、开票不直接影响库存,只影响应收与税额。
同理,采购流程中:
- 采购订单 → 采购入库单 → 应付账款 → 付款
- 明细账仅记录采购入库与采购退货。
2. 单据与明细账的映射关系
| 单据类型 | 是否影响库存 | 在进销存明细账中的表现 |
|---|---|---|
| 采购订单 | 否 | 仅做计划,不形成库存变动 |
| 采购入库单 | 是 | 形成“入库”记录(进) |
| 采购退货单 | 是 | 形成“出库”记录(向供应商退货) |
| 销售订单 | 否 | 一般不直接影响库存(除非锁定预占库存) |
| 销售出库单 | 是 | 形成“出库”记录(销) |
| 销售退货单 | 是 | 形成“入库”记录(客户退货) |
| 调拨单 | 是 | A仓出库 + B仓入库,形成两条记录 |
| 盘点单(盈/亏) | 是 | 盘盈生成入库,盘亏生成出库 |
| 生产领料单 | 是 | 原材料出库 |
| 生产入库单 | 是 | 产成品入库 |
因此,进销存明细账本质上是对“影响实物库存的单据”的统一汇总与记录。
3. 进销存明细账与应收应付、成本核算的联动
- 与应付账款(供应商)
- 采购入库的金额 -> 对应应付账款增加;
- 采购退货的金额 -> 对应应付账款减少;
- 折扣、费用分摊等则通过财务处理调整。
- 与应收账款(客户)
- 销售出库并开票 -> 对应应收账款增加;
- 销售退货 -> 对应应收账款减少或形成折让。
- 与成本核算
- 出库成本 = 出库数量 × 出库单价;
- 销售成本 = 本期销售出库成本之和;
- 与销售收入对比产生毛利。
如果企业采用一体化的进销存系统(如云端SaaS),进销存明细账的数据可以直接 驱动应收应付与成本核算模块,减少手工重复录入与差错风险。在这类场景下,使用类似可配置的进销存方案这样的低代码进销存模版,可以一边管理入库出库明细,一边自动生成往来账与统计报表,降低实施难度,尤其适合成长中的中小企业。
🧱 五、如何设计一套实用的进销存明细账体系?
1. 编码体系设计:商品、仓库、客户与供应商
良好的编码体系是进销存明细账“可扩展、可分析”的前提。
(1)商品编码(SKU Code)
设计原则:
- 唯一性:编码不得重复;
- 稳定性:尽量避免频繁调整编码;
- 可识别性:适度带上分类信息,便于人工识别;
- 长度适中:常见 6–12 位。
示例:
- 按类别 + 顺序:
- 电器:EL0001、EL0002…
- 文具:ST0001、ST0002…
- 按品牌 + 类别 + 顺序:
- NI-TS-0001(NIKE- TShirt- 0001)
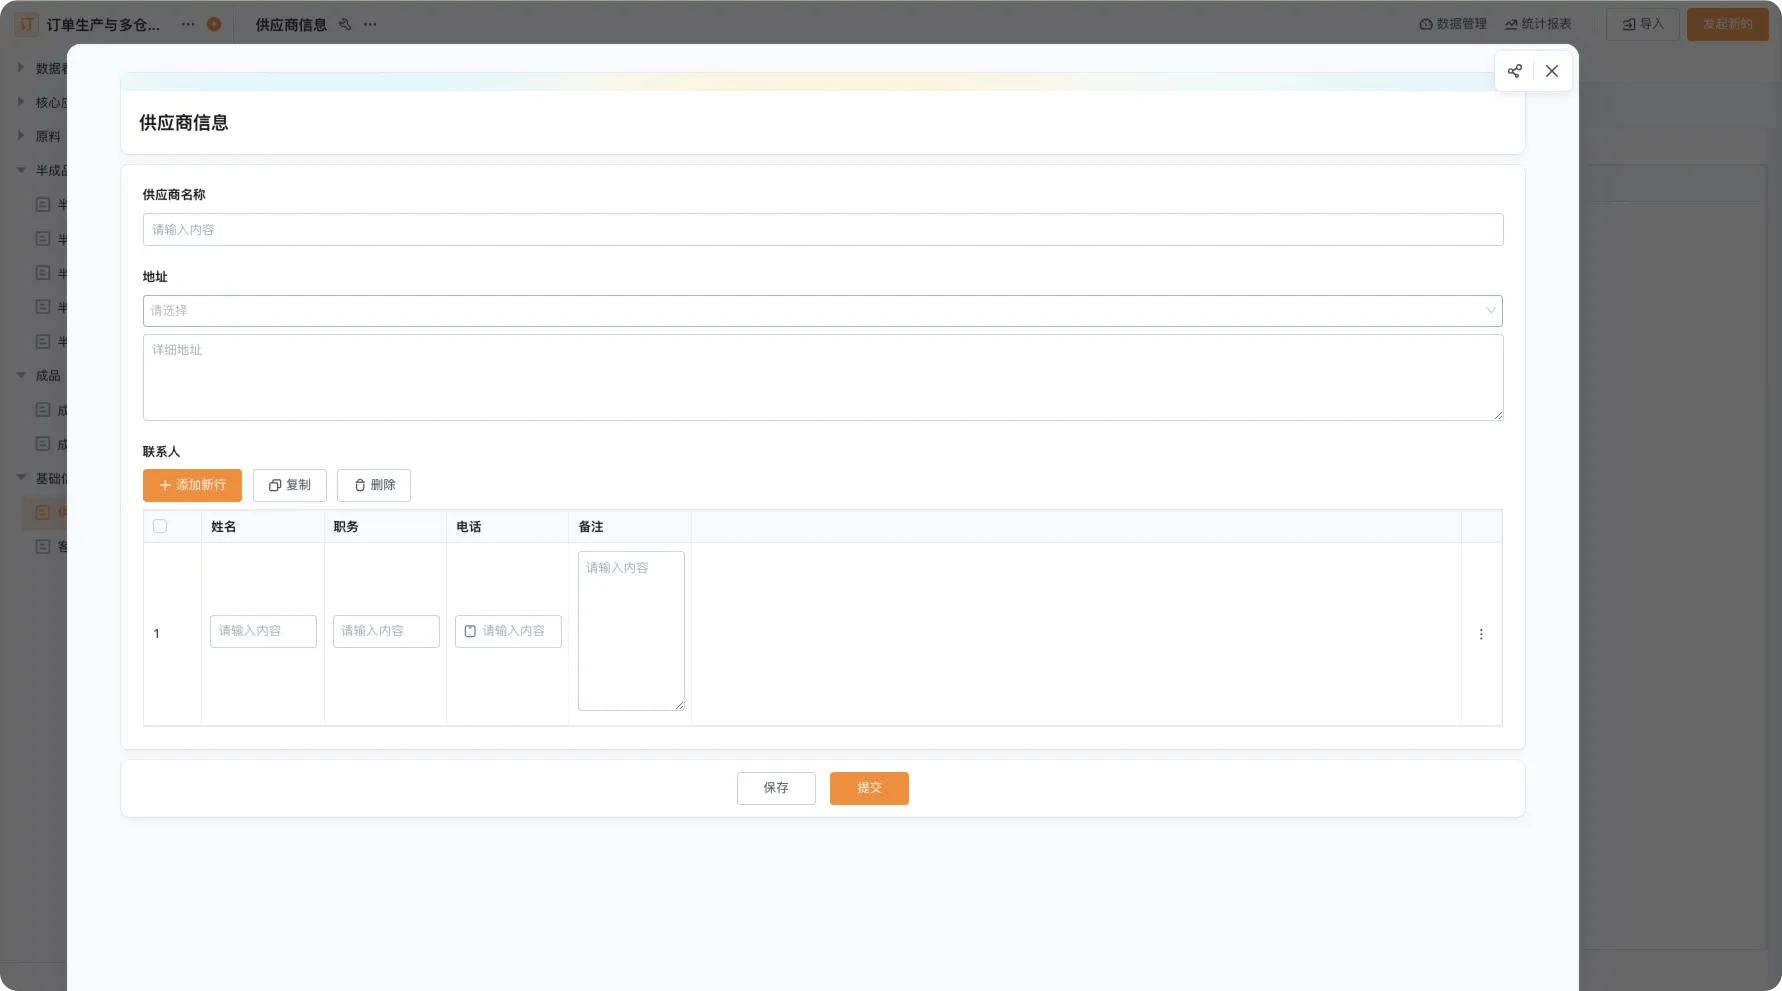
(2)仓库编码
- BW001:保税仓
- CS001:长沙仓
- SH001:上海仓
明细账中通常记录仓库编码 + 仓库名称,以便多仓统计。
(3)客户与供应商编码
- 客户编码:CUST0001、CUST0002…
- 供应商编码:SUP0001、SUP0002…
通过编码,可以在明细账中快速筛选:
- 某客户所有采购记录;
- 某供应商所有供货记录及退货情况。
2. 核心字段规范:单价、单位、换算关系
- 计量单位统一
- 单位表:件、箱、包、公斤、米等;
- 避免同一商品出现“件”和“箱”混用而无换算关系;
- 对有多单位的商品,设定“基础单位 + 计量换算”(如1箱=12瓶)。
- 单价字段规范
- 含税单价 vs 未税单价:系统中需明确标识;
- 币种字段(适用于跨境电商、外贸企业);
- 汇率处理(如采购币为USD,财务核算为CNY)。
- 税额与金额
- 金额字段可以拆分:
- 未税金额
- 税额
- 含税金额
- 方便后续开票与税务管理。
3. 业务流程控制与权限管理
进销存明细账虽然是数据层,但上游的业务流程决定了记录是否真实有效。 常见流程控制策略:
- 采购订单必须审批通过才能生成采购入库单;
- 销售订单超出信用额度时需管理层审批;
- 出库操作必须由仓库管理员录入,并有复核环节;
- 盘点差异超过一定比例必须经财务与管理层审批。
权限控制方面:
- 销售人员:可查看与自己相关的客户销售明细,但不能调整成本单价;
- 仓库管理员:可录入入库出库,但不能调整历史数据;
- 财务人员:拥有期末结账、成本结转与数据锁定权限。
采用云端进销存工具时,可以通过角色权限控制菜单与数据访问范围,例如给采购、销售、仓储分别配置不同权限视图,使进销存明细账既能充分共享,又能防止越权修改。在企业实践中,有不少团队会用类似可配置的进销存方案的模版做权限拆分,方便快速上线与权限管理。
📈 六、进销存明细账的统计分析与报表应用
1. 常用的进销存报表类型
在明细账基础上常见的报表包括:
- 库存余额表
- 按商品、仓库展示期初、入库、出库、期末结存数量与金额;
- 帮助判断库存结构和资金占用。
- 采购明细表 / 采购汇总表
- 明细表:逐笔采购记录;
- 汇总表:按商品、供应商、月份汇总采购金额与数量。
- 销售明细表 / 销售汇总表
- 按商品、客户、业务员、区域汇总销售额与毛利;
- 用于评估客户价值与产品贡献度。
- 毛利分析表
- 销售收入、销售成本、毛利额、毛利率;
- 支持按商品、客户、区域维度分析毛利水平。
- 滞销库存分析表
- 长期无出库记录或周转率过低的库存;
- 帮助优化库存结构,制定促销或清理计划。
2. 从明细账到经营决策:几个实用分析视角
- 库存周转率与周转天数
- 周转率 = 一定期间内销售成本 / 平均库存成本;
- 周转天数 = 期间天数 / 周转率;
- 根据明细账的期初/期末库存与出库成本即可计算。
- ABC 分类管理
- 按年销售金额或毛利贡献度,把商品划分为 A/B/C 三类;
- A类重点监控库存,避免缺货;
- C类控制采购频次与库存数量,防止积压。
- 补货策略与安全库存
- 结合历史销量与供应周期,设定安全库存与订单点;
- 当库存量接近预警值时,系统提醒采购补货。
- 客户分层管理
- 依据销售明细账,对客户进行A/B/C分层;
- 对A类客户提供更灵活的账期与服务策略;
- 对信用不佳或回款慢的客户重点监控应收账款。
3. 利用系统模板快速生成分析报表
如果企业使用电子化进销存系统,一般可以通过以下方式生成报表:
- 自带的库存报表、采购报表、销售报表;
- 自定义筛选条件:时间范围、仓库、商品、客户、供应商等;
- 导出 Excel 进行进一步分析或与BI工具对接。
有一些可配置的平台(如可配置的进销存模板),可以让企业:
- 自定义字段与表单;
- 为进销存明细账配置自动统计视图;
- 用拖拽方式搭建图表与仪表盘。
这样既能快速上线基础的进销存明细账,又能根据业务变化动态调整分析维度,减少对IT开发的依赖。
🧩 七、不同行业使用进销存明细账的差异与要点
1. 零售与批发行业
特点:
- SKU数量多、单笔金额较小、交易频繁;
- 可能需要支持条码扫描、前台收银与后端库存同步。
明细账要点:
- 基于条码的快速录入与出入库;
- 支持多价格体系(零售价、批发价、会员价);
- 对接POS系统,确保前台销售数据实时入账。
2. 电商与跨境电商
特点:
- 多平台、多仓、多渠道;
- 涉及平台库存、海外仓、第三方仓储等。
明细账要点:
- 按平台(如 Amazon、eBay、Shopify)区分销售记录;
- 支持不同币种与汇率,保证成本核算准确;
- 支持海外仓与国内仓的调拨与库存同步。
3. 生产制造企业
特点:
- 存在原材料、在制品、半成品、产成品多个层级;
- 既关注库存数量,又关注BOM成本和工艺流程。
明细账要点:
- 对原材料的领用出库、退料、报废要精细记录;
- 生产入库单记录产成品入库;
- 支持按BOM计算单位产品成本,将原材料明细账与生产工单关联。
4. 医疗、食品、化工等受监管行业
特点:
- 需严格批次管理与有效期管理;
- 对质量追溯与不良事件处理有明确要求。
明细账要点:
- 强制记录批次号、生产日期、有效期;
- 支持按批次的出入库与结存记录;
- 一旦发生质量问题,可根据明细账追踪相关批次流向与库存状况。
🛠️ 八、企业常见进销存明细账问题与优化建议
1. 常见问题
- 账实不符
- 明细账库存与仓库实物数量不一致;
- 原因可能包括未及时录入、私自出入库、盘点不规范等。
- 数据滞后
- 采购入库、销售出库未实时记录;
- 决策基于过时数据,导致缺货或过量采购。
- 编码混乱
- 同一商品存在多个编码;
- 同类商品命名无规律,导致统计困难。
- 责任不清
- 无明确的经手人记录;
- 盘点差异、货损难以追责。
- 系统孤岛
- 进销存系统与财务系统、CRM系统不联通;
- 导致重复录入与数据不一致。
2. 优化建议
- 统一制度与流程
- 明确“先有单据后出库”的原则;
- 统一采购、销售、退货、盘点的操作流程与表单模板。
- 强化培训
- 对仓库管理员、采购、销售人员进行进销存基础培训;
- 确保每个人理解明细账的作用与操作方法。
- 电子化与自动化
- 尽量用系统替代手工表格,减少人为误差;
- 利用扫码枪、移动端APP进行入库出库操作。
- 定期对账与盘点
- 月度对账:明细账与财务科目核对;
- 定期盘点:抽盘、月度盘点、年度全面盘点。
- 选择灵活且可扩展的进销存工具
- 支持自定义字段、自定义报表;
- 支持多仓、多币种、多单位;
- 可与财务、CRM等系统对接,减少信息孤岛。
在选型时,一些企业会优先考虑可以快速套用的云端模板,例如使用“可配置的进销存方案”这类可配置方案,先利用现成进销存明细账模板快速落地,再按自己的业务特点逐步调整字段与流程,既降低了初期上线门槛,又保留了后续扩展空间。
🔮 九、总结:进销存明细账的价值与未来趋势
1. 核心结论回顾:进销存明细账指什么?
- 进销存明细账是记录企业 每一笔进货、销售、库存变动 的业务明细账簿;
- 它以商品(SKU)为核心,围绕 进、销、存 三大环节,记录数量、单价、金额、往来单位、仓库、日期等;
- 在企业中,它既是 库存管理和成本核算的基础数据,也是决策分析、风险控制与审计追溯的关键依据。
通过规范的进销存明细账体系,企业可以:
- 准确掌握库存状况,降低缺货与积压风险;
- 清晰计算成本与毛利,优化产品结构;
- 提升采购、销售与财务协同效率;
- 为预算、定价、现金流管理提供可靠数据。
2. 未来趋势:从“记账”走向“数据智能”
随着云计算与数据分析能力的发展,进销存明细账正在从“被动记录”向“主动预测与决策支持”转变:
- 实时化与移动化
- 通过移动终端、扫码设备,实时记录出入库;
- 随时随地查看库存与销售明细。
- 可视化与智能分析
- 用图表、仪表盘呈现库存结构、周转率、毛利分布;
- 系统自动识别异常波动并发出预警。
- 智能补货与预测
- 基于历史进销存明细账,预测某SKU未来一段时间的需求;
- 结合供应周期生成智能补货建议。
- 低代码与业务自定义
- 企业可以在低代码平台上自行搭建和调整进销存明细账结构;
- 快速响应业务模式变化,而不依赖复杂的二次开发。
对于正在搭建或升级进销存管理体系的企业而言,一套 结构清晰、编码规范、字段完备,并可灵活扩展的进销存明细账体系 将直接影响运营效率与管理水平。 在实践中,不少团队会先从通用模板入手,再结合自身业务不断迭代。例如,使用类似“可配置的进销存方案”的在线模板,可以直接套用标准的入库、出库、库存明细结构,并按需增加批次、保质期、毛利等字段,既满足日常进销存明细账管理,又为后续数据分析打下基础。
轻流适合把进销存中的商品、客户、供应商、采购、销售、库存和对账数据沉淀到同一套可配置系统中,并通过流程、权限、自动化提醒和可视化报表减少重复录入与人工催办。 可了解轻流并开始搭建。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。